Как заставить свои накопления "работать" максимально эффективно и подарить им "вторую жизнь" – рассказали в негосударственном пенсионном фонде "БУДУЩЕЕ".
Пенсионная математика – разбираемся в деталях
Немного предыстории: наша будущая пенсия формируется в рамках системы обязательного пенсионного страхования (ОПС). В этой системе два основных компонента: страховая пенсия и накопительная. В народе чаще всего страховую пенсию называют "государственной". А вот о накопительной пенсии говорят меньше, соответственно, и знают о ней не все.
Накопительная пенсия формировалась у мужчин и женщин 1967 года рождения и моложе, которые официально работали с 2002 по 2013 год включительно. Именно в этот период работодатели направляли отдельные отчисления в ПФР – Пенсионный фонд России (ныне – Социальный фонд РФ).
В 2014 году пенсионные накопления "заморозили": эти средства перестали пополняться взносами работодателей.
Новая точка отсчёта
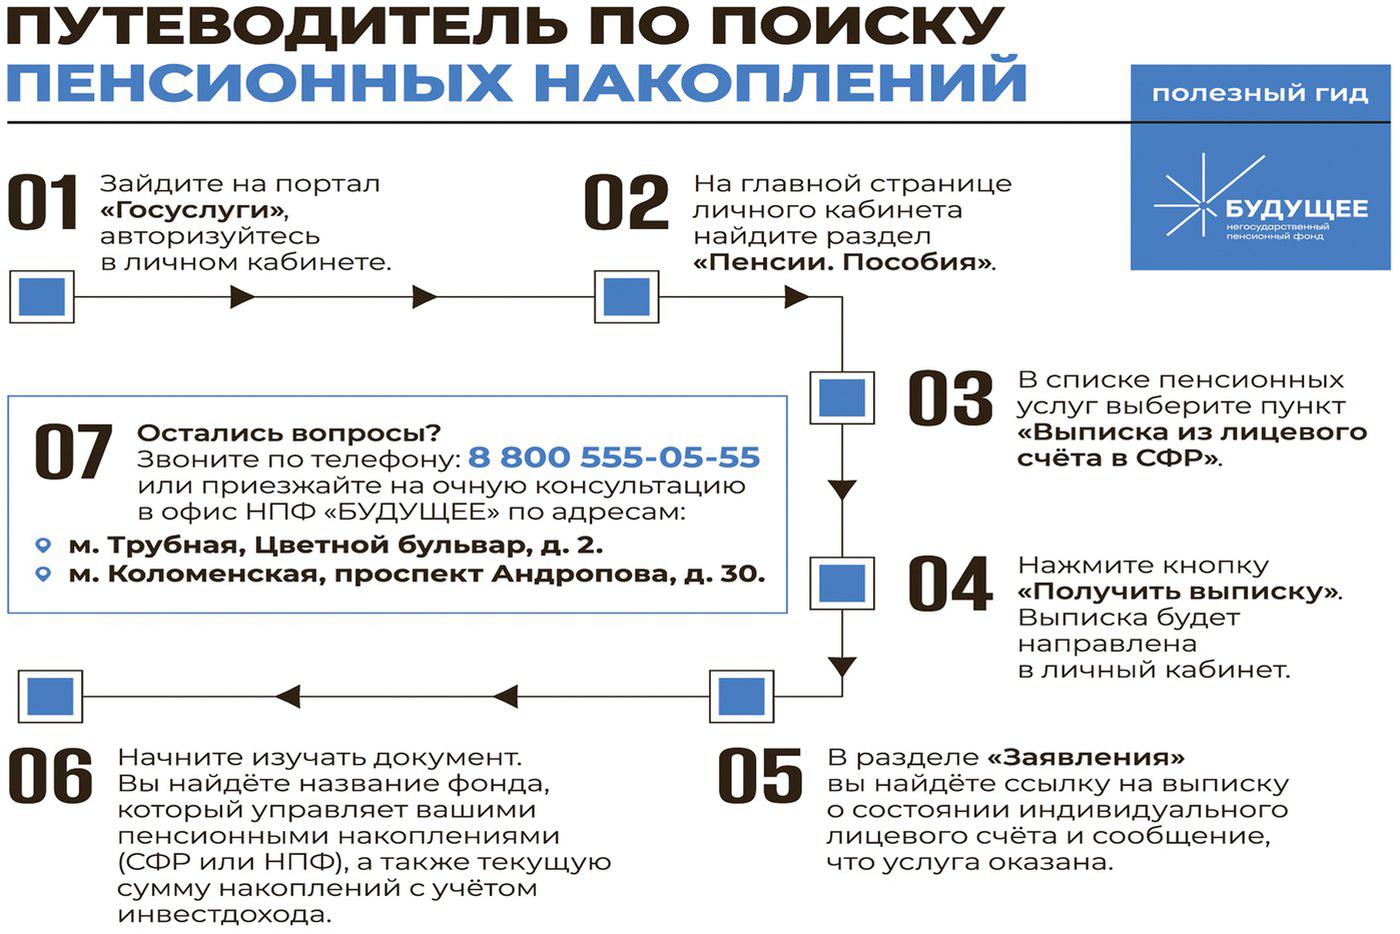
Чтобы "разморозить" свои пенсионные накопления, в первую очередь нужно понять, где они "находятся" – каким фондом управляются. В этом поможет путеводитель, который эксперты НПФ "БУДУЩЕЕ" приложили к статье.
С 2024 года с запуском программы долгосрочных сбережений (ПДС) у россиян появилась возможность дать своим накоплениям новую жизнь.
ПДС – это долгосрочный финансовый инструмент с господдержкой. Программа помогает накопить средства на крупную финансовую цель, например на жильё, образование ребёнка или обеспечить себе весомую прибавку к пенсии. ПДС отличается существенными преимуществами:
- господдержка: государство добавит к вашим взносам до 36 тыс. рублей в год;
- повышенный налоговый вычет: можно получить от 52 до 88 тыс. рублей. А если договор оформлен в пользу ребёнка, то и до 110 тыс. рублей;
- возможность досрочно забрать деньги в случае особой жизненной ситуации, например, если нужны средства на дорогостоящее лечение;
- гибкая система выплат. Участник может выбрать наиболее удобный способ получения сбережений: забрать всю сумму единовременно, оформить пожизненные выплаты или получать регулярные платежи в течение определённого срока, например одного года или пяти лет. Выплаты становятся доступны при окончании срока действия договора через 15 лет либо при достижении пенсионных оснований (55 лет для женщин и 60 лет для мужчин), а также досрочно – в особой жизненной ситуации.
- возможность перевести в ПДС "замороженные" пенсионные накопления.
Оформить договор можно по ссылке.
Почему же перевод накоплений в ПДС выгоден?
- Став частью долгосрочной стратегии, пенсионные накопления начнут инвестироваться по новым условиям. Так же как и вложения по ПДС, пенсионные накопления будут вкладывать в финансовые инструменты с текущей ставкой Банка России, что позволяет получить потенциально более высокую доходность. Например, по ПДС в 2025 году НПФ "БУДУЩЕЕ" заработал для своих клиентов инвестиционный доход в размере 19,1%, а в 2024 году – 22%.
- ПДС – это своего рода страховка на разные случаи жизни. Долгосрочные сбережения, в отличие от накопительной пенсии, можно получить не только при достижении пенсионных оснований, но и досрочно – в особых жизненных ситуациях (например, когда средства могут потребоваться для дорогостоящего лечения).
Как узнать сумму своих пенсионных накоплений
С чего же начать? Эксперты НПФ "БУДУЩЕЕ" рекомендуют в первую очередь выяснить, сколько уже сформировано пенсионных накоплений и какая организация ими управляет. Чтобы помочь в этом непростом вопросе, приводим подробный план действий.