Изменения коснутся накопительной части пенсии, которая формировалась за счёт отчислений работодателей в 2002–2013 гг. У "молчунов", которые не выбрали НПФ, средства (2,98 трлн рублей) находятся в Государственной управляющей компании — ВЭБе. В частных фондах лежит ещё около 3,6 трлн рублей. Средства инвестируются в ценные бумаги (в основном облигации РФ), и по ним ежегодно начисляется доход.
С 1 апреля 2027 года все эти деньги Минфин предлагает перевести в программу долгосрочных сбережений (ПДС). Законопроект уже одобрен в правительстве, и в начале ноября его планируют направить в Госдуму. Эксперты полагают, что его с большой долей вероятности могут принять в окончательном варианте уже до конца года.
Накопления будут переводить в ПДС автоматически, никаких заявлений писать для этого не потребуется. У тех, чьи деньги уже находятся в НПФ, ничего не поменяется — они останутся в изначально выбранном фонде. А вот пенсионные накопления "молчунов" переведёт специальный уполномоченный фонд с госучастием. Если будущий пенсионер уже участвует в программе долгосрочных сбережений, но его накопления находятся в ВЭБе, деньги также переведут в специальный государственный НПФ. Законом не запрещено открывать несколько счетов ПДС в разных фондах. При этом, как пояснил глава комитета Госдумы по финансовому рынку Анатолий Аксаков, граждане получат право в течение двух лет выбрать любой фонд для управления будущей пенсией.
Цель государства вполне понятна — стимулировать граждан больше самостоятельно откладывать на старость и при этом обеспечить экономику "длинными" деньгами, говорит Metro доцент кафедры экономической теории Финуниверситета Светлана Сазанова. Да и для самих граждан, считает она, конвертация накоплений в ПДС также несёт немало выгод. Деньги будут не просто лежать на "замороженном" счёте до момента выхода на пенсию, ими можно будет управлять: в частности, делать дополнительные взносы, чтобы получить софинансирование. Это, по словам эксперта, особенно выгодно гражданам с доходами до 80 тыс. рублей в месяц — они получат дополнительно 100% на каждый рубль, вложенный в ПДС. При доходах от 80 до 150 тыс. рублей — на каждые 100 рублей взносов государство добавит 50 рублей, а при доходе свыше 150 тыс. рублей в месяц — 25 рублей.
Ещё один бонус — возможность получить деньги досрочно. В случае с накоплениями необходимо дождаться 55 лет для женщин и 60 лет для мужчин. В ПДС получить назад свои взносы можно досрочно при возникновении особых жизненных ситуаций: например, при необходимости оплатить лечение или при потере кормильца. В случае смерти будущего пенсионера накопленные им на счёте ПДС средства передадут наследникам.
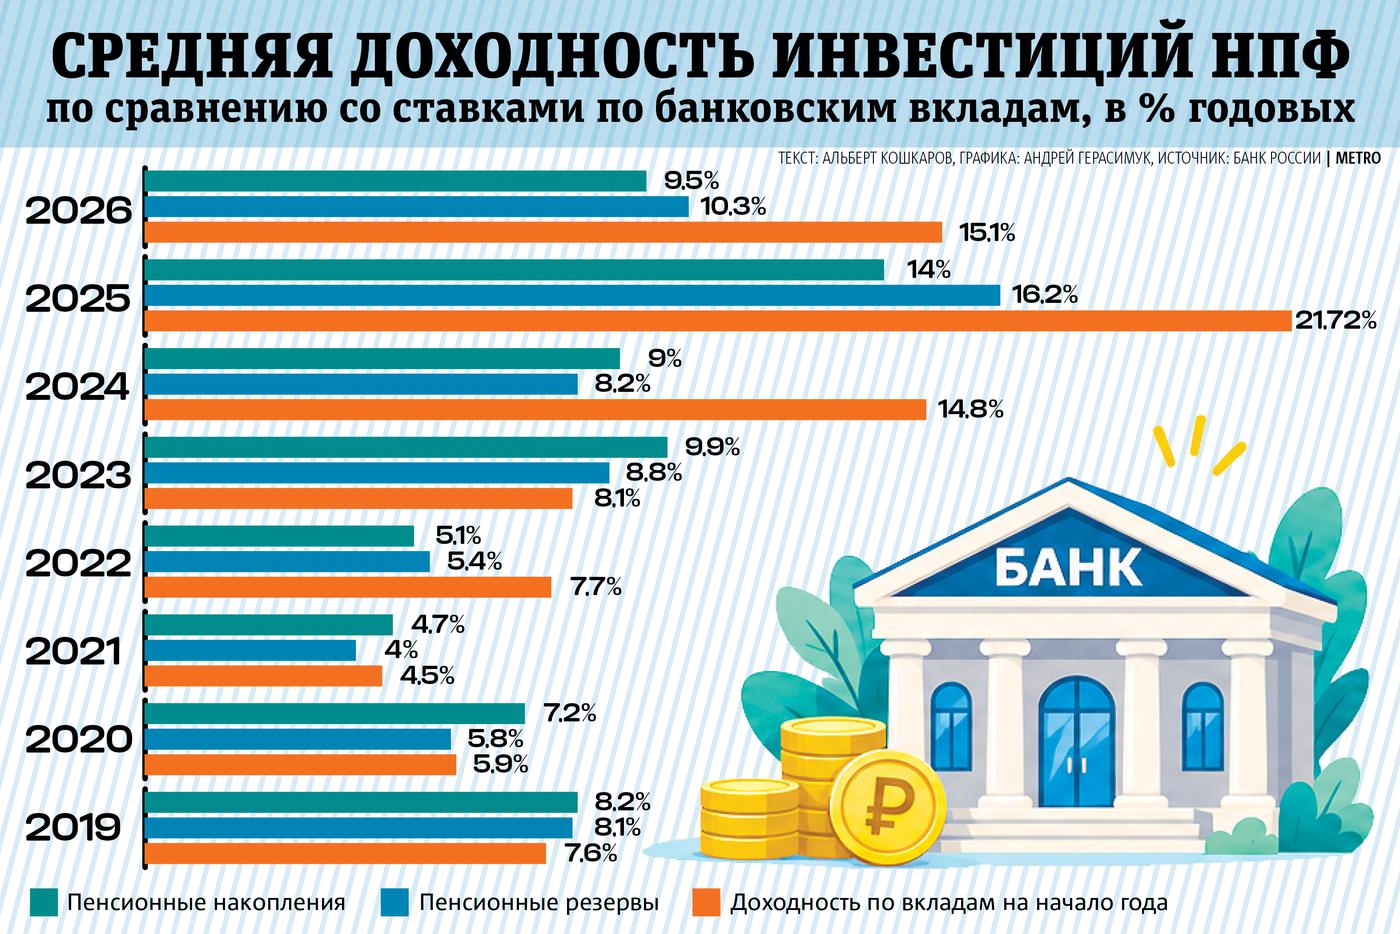
Кроме того, размер будущей пенсии напрямую связан с тем, насколько эффективно НПФ инвестируют деньги. В этом смысле доходность ПДС явно обыгрывает пенсионные накопления, указывает доцент кафедры финансового права МГЮА Кирилл Карпов. Так, по его словам, если в 2025 году доход от инвестирования пенсионных накоплений в среднем был 14%, то по ПДС результаты фондов были в среднем 19% годовых. По словам эксперта, это связано с тем, что долгосрочные инвестиции можно вкладывать в более широкий перечень активов, что даёт большую гибкость управляющим.
С учётом всего этого, если вы планируете копить на будущую пенсию и регулярно пополнять счёт ПДС, возможно, не стоит ждать автоматического перевода накоплений, считают эксперты. Ведь если успеть вступить в программу до конца года и внести средства, то уже в следующем можно рассчитывать на деньги от государства. Тем, чьи накопления автоматически переведут после 1 апреля 2027 года, придётся ждать денег от государства аж до 2028 года (в случае если они решат самостоятельно пополнить счёт).
Кроме того, если перевести сейчас деньги в ПДС, то можно сразу выбрать НПФ, который показывает наиболее высокую доходность. Выяснить результаты работы НПФ можно по рейтингам на сайте InvestFunds. ru (средства ПДС здесь учитываются в составе пенсионных резервов) либо сравнив отчётность самих фондов. Например, по информации РБК, в 2025 году ряд фондов сумел заработать за счёт инвестиций средств ПДС 19–20%, тогда как у других доходность не превышала порог в 15–17%.
Единственный вариант, при котором точно не стоит торопиться вступать в ПДС и переводить в неё пенсионные накопления, если сумма на счёте небольшая. В этом случае если вам исполнилось или исполнится в следующем году 55 или 60, деньги можно будет просто забрать и использовать по своему усмотрению. Это возможно, если расчётная сумма выплат пенсии в течение 270 месяцев окажется ниже, чем 10% от прожиточного минимума в регионе. В 2026 году эта сумма составляет примерно 439 тыс. рублей.
Полученные деньги можно, например, разместить на тот же банковский вклад. Это даст возможность, во-первых, всегда иметь доступ к своим деньгам, а во-вторых, возможно, получить результат даже выше, чем у НПФ. По крайней мере в последние несколько лет вклады часто опережали по доходности результаты инвестиций фондов. Например, в начале 2025 года можно было открыть вклад под 21-22%, тогда как НПФ в среднем за год смогли заработать 18-19% годовых.