Российские вкладчики столкнулись с дилеммой. Средняя доходность ставок по депозитам с июня увеличилась, по данным ЦБ РФ, на 0,4 п. п. Но люди, у которых осенью заканчивается срок вкладов, открытых в начале года под 15–16% годовых, не спешат перекладываться под более низкий процент. Ведь учитывая, что Банк России в сентябре сохранил ключевую ставку на уровне 14%, есть вероятность, что через месяц-другой доходность по вкладам станет ещё выше, особенно если из-за роста инфляции Центробанк решится повысить ставку. В условиях неопределённости россияне вспомнили о накопительных счетах.
По словам экспертов, это идеальный вариант безопасно "припарковать" на время свои средства. По данным портала Банки.ру, сегодня максимальная доходность по накопительным счетам 14–15% годовых. Похожие ставки по вкладам можно получить только новым клиентам или по специальным промоакциям. Правда, на этот "сверхдоходный" вклад обычно можно положить до 50–100 тыс. рублей и на короткий срок – 1–3 месяца.
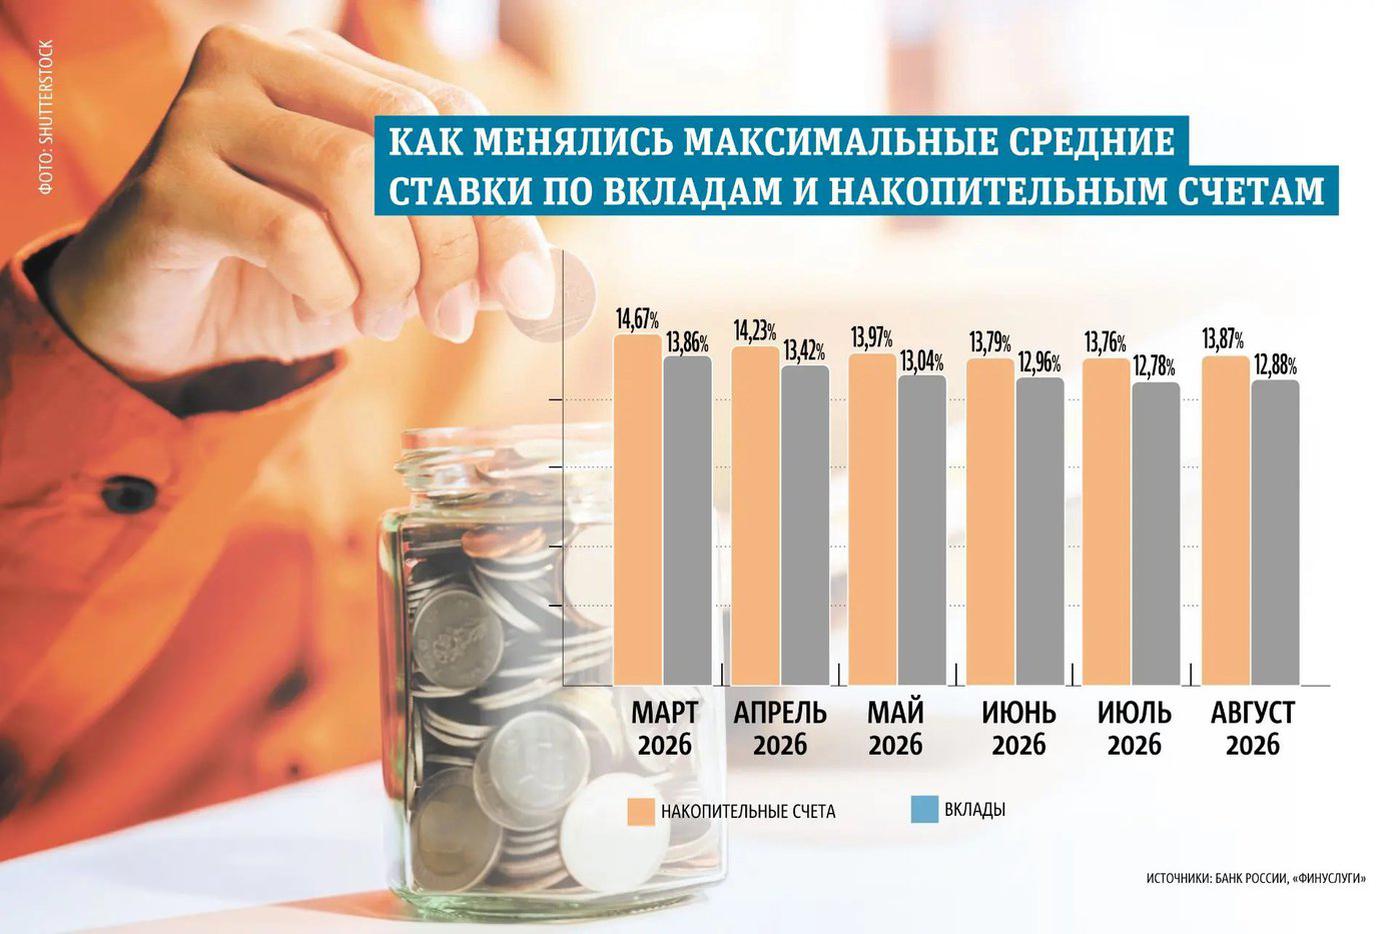
У накопительных счетов таких ограничений нет. Они бессрочны, а клиент может снять любую сумму без расторжения договора. Как и во вкладах, деньги на счетах застрахованы в АСВ на 1,4 млн рублей.
– Накопительный счёт более гибкий инструмент, в отличие от вклада, где ставка фиксирована, а изъятие средств ведёт к потере дохода, – говорит директор Центра бизнес-образования и аналитики Центрального университета Илья Иванинский.
Чтобы получить максимальную ставку по накопительному счёту, нужно соответствовать ряду условий. Так, в ВТБ ставка 14,2% годовых действует только первые два месяца, затем снижается до 13,5%. При этом клиенту необходимо получать в банке зарплату или пенсию, иметь подписку "ВТБ Плюс" и ежемесячно совершать покупки по картам банка минимум на 50 тыс. рублей.
Похожие условия есть и у других банков. Скажем, в МТС Банке ставка 15,5% по накопительному счёту действует только два первых месяца. Затем она снижается до 11,7% для тех, кто оплачивает покупки картами банка на сумму от 10 тыс. рублей в месяц, а в случае несоблюдения условий ставка будет всего 3% годовых. Таким образом, для банков накопительные счета– это больше маркетинговый инструмент для привлечения новых клиентов, а высокую доходность они готовы предложить в обмен на их дополнительные расходы.
Эксперты рекомендуют обращать внимание и на то, что в ряде банков начисление процентов по накопительному счёту происходит не на ежедневный остаток, а на минимальный. Если в течение месяца вы снимали часть средств, то доход будет рассчитываться по оставшейся сумме, даже если потом счёт пополнялся.
Простой пример: у вас на накопительном счёте 100 тыс. рублей. Если деньги не трогать, то по итогам месяца при ставке 14% банк начислит 1166 рублей. А вот если в течение месяца деньги выводились и на счёте оставалось, скажем, 30 тыс. рублей, начисленный доход за месяц будет – 350 рублей.
Поэтому, если вы планируете периодически пополнять накопительный счёт и выводить с него средства гораздо выгоднее может быть выбрать вариант с начислением процентов на ежедневный остаток. В этом случае доход будет зависеть от "средней суммы", которая была в течение месяца у вас на счёте.
Накопительный счёт вместо депозита с фиксированной ставкой будет лучшим вариантом, если вам могут потребоваться деньги или вы ожидаете более выгодных условий по вкладам, говорит эксперт по фондовому рынку "БКС Мир инвестиций" Людмила Рокотянская. По её словам, сейчас на рынке неопределённость: многие не понимают, куда двинется ключевая ставка, что будет с рублём и инфляцией. Поэтому им лучше пока держать деньги в более ликвидных инструментах – накопительных счетах, фондах денежного рынка, облигациях с плавающим купоном.
Но если у вас есть сумма, которая точно не потребуется в ближайшие месяцы, то, считает руководитель управления макроэкономического анализа Совкомбанка Никита Кулагин, сейчас, возможно, лучше открыть вклад, чтобы зафиксировать доходность на длительный срок на случай снижения ключевой ставки.
К концу 2027 года, по прогнозам эксперта, ставка может упасть до 12,75%, что приведёт к ещё большему снижению доходности по вкладам. Сейчас в крупнейших банках можно открыть вклад на год или два под 12,5–13,5% годовых.
Можно использовать комбинированную стратегию: открыть и вклад, и накопительный счёт. По мнению аналитика ФГ "Финам" Игоря Додонова, наиболее оптимально держать 60–65% сбережений во вкладах, 30–35% на накопительном счёте и ещё 5–10% в наличных. Так накопительный счёт будет выполнять роль финансовой подушки безопасности, говорит эксперт.