Банковские вклады
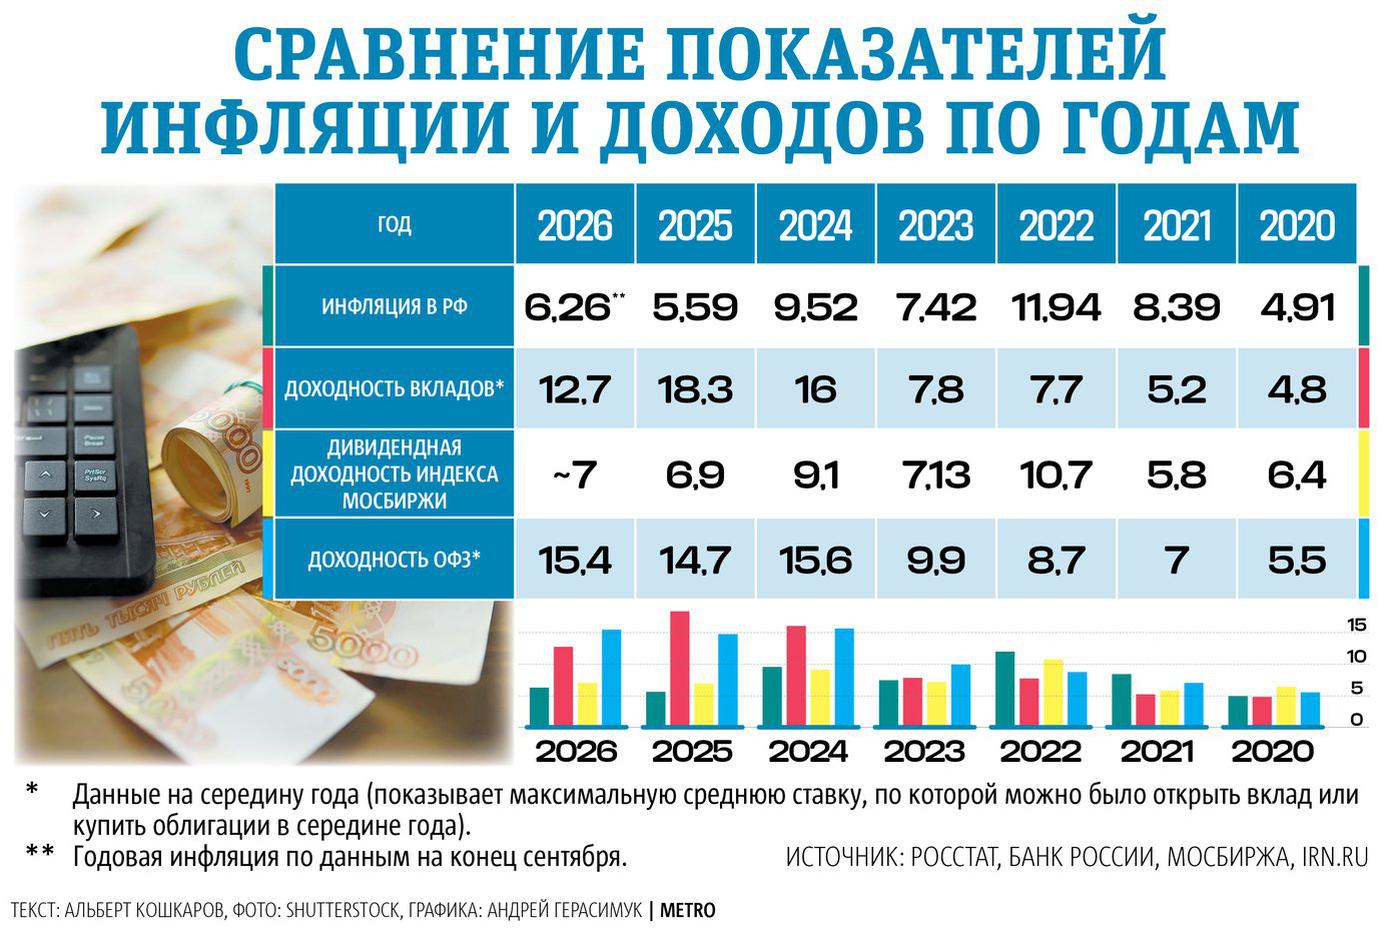
Надёжный источник пассивного дохода. Плюсы – гарантированный процент и государственная страховка. Сейчас в банках по вкладам можно получить, по данным ЦБ РФ, в среднем 13% годовых. То есть, чтобы ежемесячно получать хотя бы 65–70 тыс. рублей (медианная зарплата в РФ), нужно вложить минимум 5,7–6 млн рублей.
В реальности банки предлагают такие ставки максимум на год, поэтому, по словам экспертов, в будущем доходность вклада уменьшится: при ставке 11% он упадёт до 55–57 тыс. рублей в месяц, а при ставке 9% – до 46–47 тыс. рублей. Чтобы сохранить прежний доход, вклад придётся пополнять.
Если речь о крупных суммах, лучше открыть несколько вкладов в разных банках, потому что в одном страхуется только 1,4 млн рублей. Из минусов – если вкладов будет слишком много, скажем, десяток, этими деньгами придётся активно управлять. Не стоит забывать и о налогах, которые с 2023 года платят все вкладчики с превышающего определённый лимит дохода.
Дивиденды по акциям
Плюс в том, что колебания цен на бумаги на фондовом рынке не значимы, главное, чтобы компания регулярно платила акционерам. Чтобы получать 70 тыс. рублей в месяц, по оценке директора учебного центра "Финам" Артура Галяутдинова, потребуется вложить от 13 млн рублей.
Но в реальности сумма может быть ниже: многие компании выплачивают куда более высокие дивиденды – до 13–15% и больше. Так, в этом году Сбер перечислил акционерам по 37,64 рубля на акцию – доходность около 13,3–13,5%. С учётом текущих котировок банка (около 275 рублей) потребуется выкупить хотя бы 22–23 тыс. акций, что стоит 6–6,5 млн рублей.
Главный риск вложений в акции – нет гарантии дивидендов. Например, в 2022 году из-за геополитической ситуации тот же Сбер принял решение не платить вознаграждение своим акционерам. Чтобы снизить риски, говорит директор по работе с состоятельны-ми клиентами "БКС Мир инвестиций" Тимур Хай-руллин, лучше собрать бумаги компаний из разных секторов. В частности, в него можно включить бумаги ЛУКОЙЛа, Сбербанка, Газпром нефти, МТС, ДОМ.РФ и др. Дивидендный доход по их акциям обычно выше рынка.
Купоны по облигациям
Не такой рискованный вариант, как вложения в акции, и почти такой же надёжный, как банковские вклады, особенно если ограничиваться государственными облигациями – ОФЗ. Сейчас самое подходящее время для их покупки: многие бумаги торгуются очень дёшево. Так, ОФЗ 46020 с погашением в 2036 году стоят 60% номинала. Их доходность около 16%, а купоны выплачиваются дважды в год по ставке 6,9% (около 34,4 рубля). Чтобы обеспечить ежемесячный доход на уровне 70 тыс. рублей, потребуется купить 8,3-8,5 тыс. таких облигаций, потратив около 5,1-5,3 млн рублей.
Как и в случае с акциями вкладывать весь капитал в один выпуск облигаций не стоит, тем более что, по словам Артура Галяутдинова, на рынке сейчас много ОФЗ с доходностью 14,5–16,5%, а бумаги крупных компаний могут принести и до 20% в год. Для среднего дохода в 70 тыс. рублей в месяц, говорит эксперт, достаточно иметь капитал 5–6 млн рублей.
Но есть и минусы. Во-первых, стоимость облигаций может меняться, поэтому не факт, что в случае чего их удастся продать без потерь – возможно, придётся держать их до конца срока. Во-вторых, купонный доход у разных бумаг выплачивается в разные сроки, за этим придётся тщательно следить и распределять денежные потоки. В-третьих, по облигациям даже с виду надёжным эмитентов все-таки иногда случаются дефолты, поэтому гонка за лишним процентом также может обернуться финансовыми потерями.
Аренда квартиры
Главный плюс – стабильность и регулярность поступлений. По оценке экспертов, простой у квартир, сдающихся на длительное время, небольшой – до двух-трёх недель в год. В столице, чтобы зарабатывать за счёт аренды хотя бы 60–70 тыс. рублей в месяц, нужно купить одно- или двухкомнатную квартиру в хорошем районе. Потребуются крупные вложения: по данным "Домклик", от 12–17 млн рублей в зависимости от района.
Квартиры, которые сдаются в аренду за 100 тыс. рублей в месяц, чаще всего находятся в центре или на северо-западе Москвы и стоят, по данным Циана, от 17–20 млн рублей. По словам экспертов, окупается такая недвижимость очень длительное время: 20–25 лет, а доходность не превышает нескольких процентов.
Главный риск, что стоимость аренды же может измениться: если, например, в районе построят новые ЖК, ина рынок выставят десятки квартир,. А ещё арендная недвижимость требует регулярных расходов: покупки техники, мебели, периодического ремонта, что, в свою очередь, требует ещё вложений.
Читайте также: Как льготы и субсидии помогут сэкономить на оплате ЖКУ.