Минфин анонсировал ряд налоговых нововведений – они коснутся миллионов россиян, у которых открыты банковские вклады, есть акции или другие источники пассивного дохода. Сейчас все эти операции облагаются НДФЛ отдельно и для них используются ставки 13–15%.
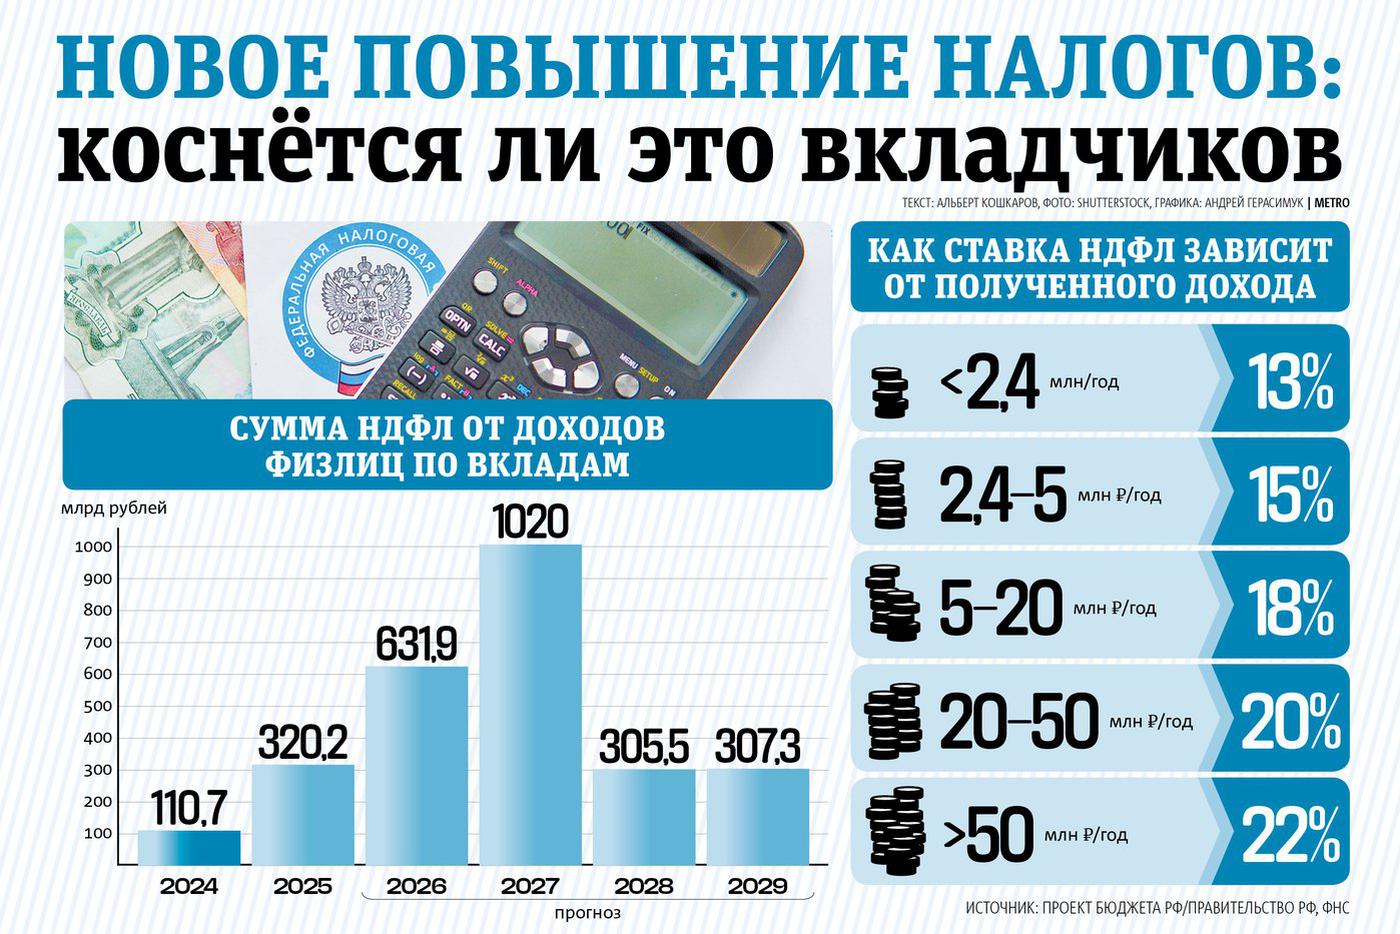
В случае с вкладами налоги берутся не со всего дохода на счёте, а с разницы между фактически полученными процентами и "льготным" лимитом. Он привязан к ключевой ставке ЦБ РФ и может меняться. Например, в этом году граждане обязаны поделиться с государством, если полученные в 2025 году проценты по вкладам превысили порог в 210 тыс. рублей, а в 2027-м "безналоговый лимит" снизится до 160 тыс. рублей. Это же правило применяется и к накопительным счетам, и к валютным депозитам.
Доходы с заработной платы, а также прибыль от продажи недвижимости или другого имущества с 2025 года считаются по прогрессивной шкале – ставка здесь зависит от того, сколько заработал налогоплательщик. С крупных доходов от 20 млн рублей в год взимается 20%, а те, кто зарабатывает в год свыше 50 млн рублей, платят в бюджет по ставке 22%.
В правительстве предлагают уравнять все доходы и ко всем использовать единую шкалу ставок НДФЛ. Таким образом, как заявил глава Минфина Антон Силуанов, ставка налога будет зависеть от размера дохода, а не его источника. Соответствующие поправки в Налоговый кодекс сейчас рассматриваются в Госдуме.
Если инициативу одобрят, то уже со следующего года все доходы будут объединены в общую налоговую базу. А значит, вырастут ставки для владельцев крупных вкладов или портфелей ценных бумаг. Под новое налогообложение могут попасть и те, у кого в банке всего два-три миллиона рублей и высокая зарплата или есть поступления из других источников.
Например, зарплата Артёма составляет 200 тыс. рублей в месяц, при этом он получил за счёт вклада доход 300 тыс. рублей. При текущей системе налогообложения работодатель перечислит государству налогов на 312 тыс. рублей и ещё 11,7 тыс. рублей Артём должен будет заплатить НДФЛ за полученные сверх лимита проценты в банке. При новой системе налогообложения его налоговая база в 2,7 млн рублей уже будет соответствовать ставке 15% в прогрессивной шкале и суммарно придётся заплатить налогов на 357 тыс. рублей.
Разница выглядит несущественной, однако чем выше будут доходы, тем ощутимее окажется разница в налогах. Особенно это актуально для владельцев крупных вкладов – до 20–25 млн рублей, указывает руководитель направления по развитию сберегательных и инвестиционных продуктов Инго Банка Вадим Копылов. Им придётся платить государству по ставке 18%. А вот если ваша зарплата около 100 тыс. рублей, а на вкладе миллион, то волноваться не о чем – для вас ничего особо не поменяется, поясняет он.
Основной удар придётся по тем, кто получает более 5 млн рублей в год. Дробление вкладов не поможет – доходы учитываются совокупно во всех банках, указывает Вадим Копылов, более эффективной стратегией будет использование инструментов, где есть налоговый вычет – вроде ИИС или ПДС.
Доля россиян с крупными доходами не так уж и высока – по оценкам Минфина, их не более 6% от всего населения. У порядка 94% вкладчиков сумма на счёте менее миллиона рублей.
– Не исключено, что часть зарплат может уйти "в тень", – рассуждает директор по стратегии ФГ "Финам" Ярослав Кабаков. Однако возврата к массовым выдачам в "конвертах" эксперт не ожидает. Налоговый контроль за доходами становится жёстче: в следующем году вырастут суммы штрафов за непредставление в срок налоговой декларации, отказ предоставить требуемые документы в ФНС и занижение налоговой базы.