Работающим россиянам хотят дать право в дополнение к обязательным отчислениям на будущую пенсию в СФР (22% от зарплаты) направлять на формирование пенсионного капитала ещё часть своей зарплаты – до 3,5% ежемесячно. Такую же сумму будет отчислять и работодатель, за что ему могут предоставить налоговые льготы. С этой инициативой ("Установленный пенсионный план" - УПП) выступают представители Негосударственных пенсионных фондов (НПФ).
В предложении НПФ есть здравое зерно. Разберём на примере: скажем, Евгению 35, до пенсии ему работать ещё 30 лет. Сейчас он зарабатывает 85 тыс. рублей, ежемесячно работодатель вносит за него в Социальный фонд 19,8 тыс. рублей. К выходу на пенсию у Евгения, с учётом предыдущего стажа (10 лет), на счёте накопится не менее 145 баллов ИПК. Это позволит ему получать страховую пенсию 22,8 тыс. рублей, а с учётом фиксированной доплаты от государства – около 32,4 тыс. рублей в месяц. То есть в старости Евгений будет получать примерно 40,5% от прежнего заработка – этот показатель называют коэффициентом замещения.
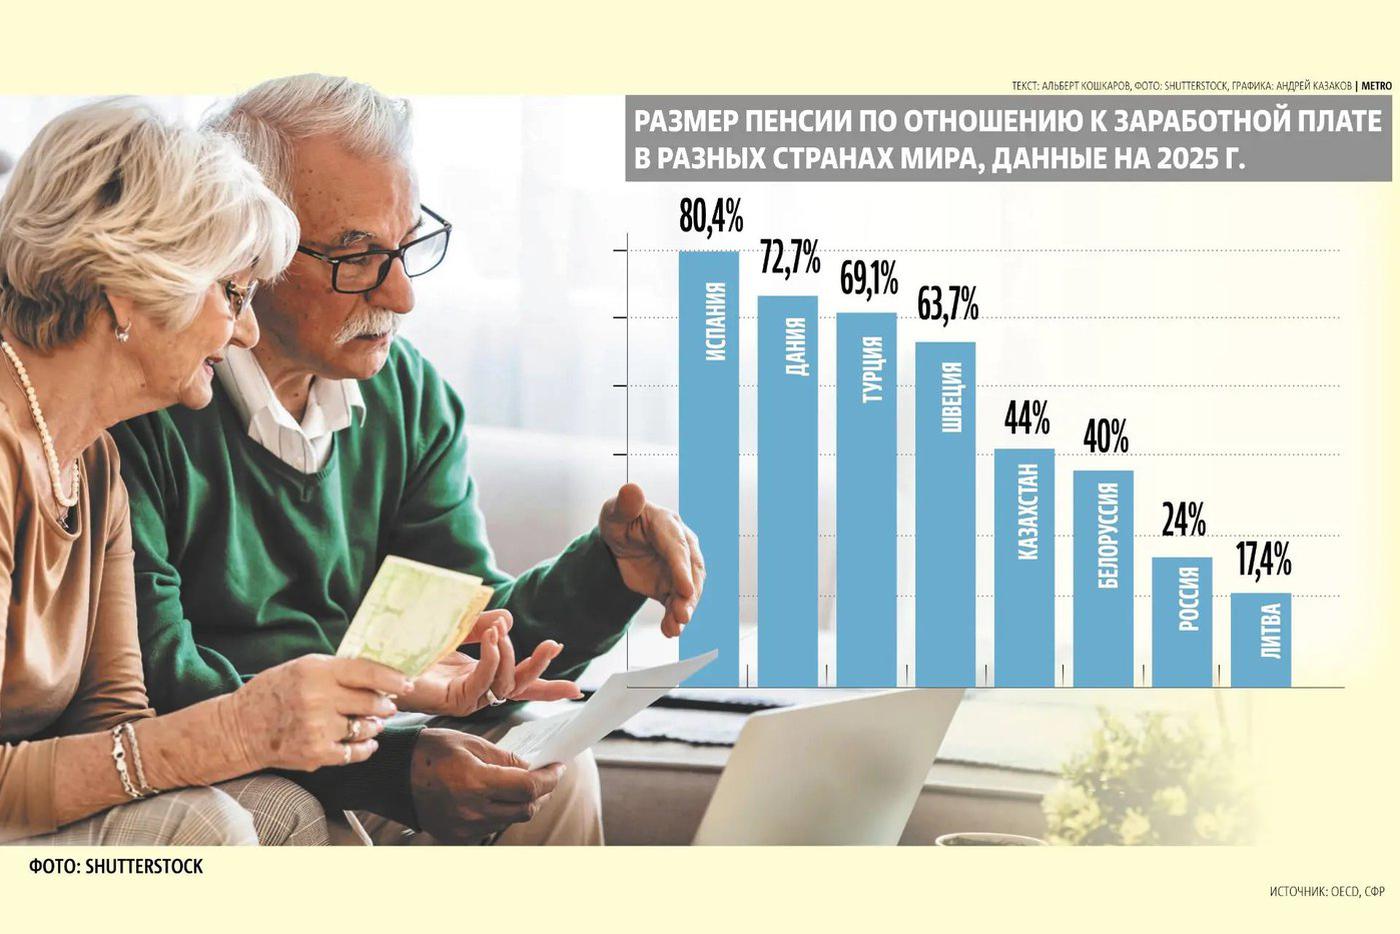
С точки зрения математики всё выглядит неплохо: сейчас средний пенсионер получает лишь 23–25% от дохода работающих граждан. Одна из причин такого разрыва – в опережающем росте зарплат. За последние 10 лет средняя зарплата в стране выросла более чем в 3 раза (с 36,7 до 114 тыс. рублей), а пенсии увеличились вдвое (с 12,6 до 25,8 тыс. рублей).
Но дело в том, что рост зарплат в экономике неизбежно приводит к разгону цен. И далеко не факт, что к моменту выхода Евгения на пенсию ему не придётся урезать свои расходы не в 2,5 раза, а гораздо больше.
Эксперты считают, что разрыв между пенсиями и зарплатами продолжит расти. И если в 2006 году он составлял около 1/3 (коэффициент замещения был 34–35%), то к 2030 году разница может достигнуть 1/5.
Новая пенсионная реформа должна помочь с этой проблемой. В рамках УПП средства будут аккумулироваться на личном счёте будущего пенсионера в НПФ, поэтому при смене работы он их не потеряет, рассказала председатель совета директоров НПФ "Будущее" Галина Морозова. Участие в программе будет добровольным: перестать делать отчисления или снизить их размер можно в любой момент.
– Так человек сохранит привычный уровень жизни на пенсии, – считает Галина Морозова. По её мнению, массовое участие россиян в программе позволит к 2045 году повысить соотношение пенсии к текущим зарплатам до 30%, а к 2060-му – до 40%.
Например, по расчётам аналитиков НПФ "Будущее", если, например, молодой человек 22 лет с зарплатой 50 тыс. рублей начнёт отчислять на будущую пенсию 3,5% от зарплаты, то с учётом софинансирования работодателем к моменту выхода на пенсию он сможет рассчитывать на выплаты в размере 45-50% от зарплаты. В этом случае, даже если коэффициент замещения государственной пенсии останется на уровне 20-25%, его доходы в старости упадут не так сильно и составят примерно 70-75% по сравнению с прежней зарплатой.
Однако многие эксперты сомневаются, что россияне готовы переводить часть своей зарплаты на будущую пенсию добровольно. Тем более, что у них уже есть аналогичный инструмент – Программа долгосрочных сбережений (ПДС), где есть и софинансирование со стороны государства, и налоговые вычеты. Чтобы УПП смог конкурировать с ней, считает директор по стратегии ИК "Финам" Ярослав Кабаков, государству нужно предоставить серьёзные стимулы, иначе малый и средний бизнес не захочет добровольно увеличивать фонд оплаты труда.
Крупные компании решают проблему будущих пенсий, создавая собственные пенсионные программы. По данным Национальной ассоциации пенсионных фондов, сейчас в них участвует более 4,2 млн человек. В среднем это даёт пенсионерам прибавку к государственной пенсии в 5–7 тыс. рублей в месяц
По расчётам Ярослава Кабакова, для людей с низкими доходами дополнительные отчисления с зарплаты также не принесут ощутимой прибавки к пенсии. Например, при зарплате 50 тыс. рублей отчисления 3,5% в месяц за 30 лет позволят накопить с учётом инвестирования около 1 млн рублей. По его оценке, этого хватит, чтобы получать ежемесячные выплаты в течение 10 лет в размере 10 тыс. рублей. Государственную пенсию это явно не заменит.
Кроме того, указывает финансовый аналитик Сергей Хестанов, для граждан главным камнем преткновения в долгосрочных сбережениях остаётся высокая инфляция. Инструменты в арсенале у НПФ имеют невысокую доходность, и несколько лет с инфляцией как в 2022–23 годах приведут к убыткам. К тому же, напоминает он, после заморозки накопительной части пенсии у многих еще остались сомнения в целесообразности участия в любых пенсионных программах в принципе.
В НПФ "Будущее" говорят, что несмотря на ПДС и существующие корпоративные пенсионные программы для УПП также найдётся своя ниша. Например, по словам Галины Морозовой, он может стать базой для пенсионных программ компаний, которые, по её словам, не носят массовый характер для рынка. Что касается ПДС, то считает эксперт, она сейчас помогает формировать накопления под разные долгосрочные цели, в том числе на решение жилищных вопросов, образования. Задача нового финансового инструмента - формировать капитал на будущую пенсию.